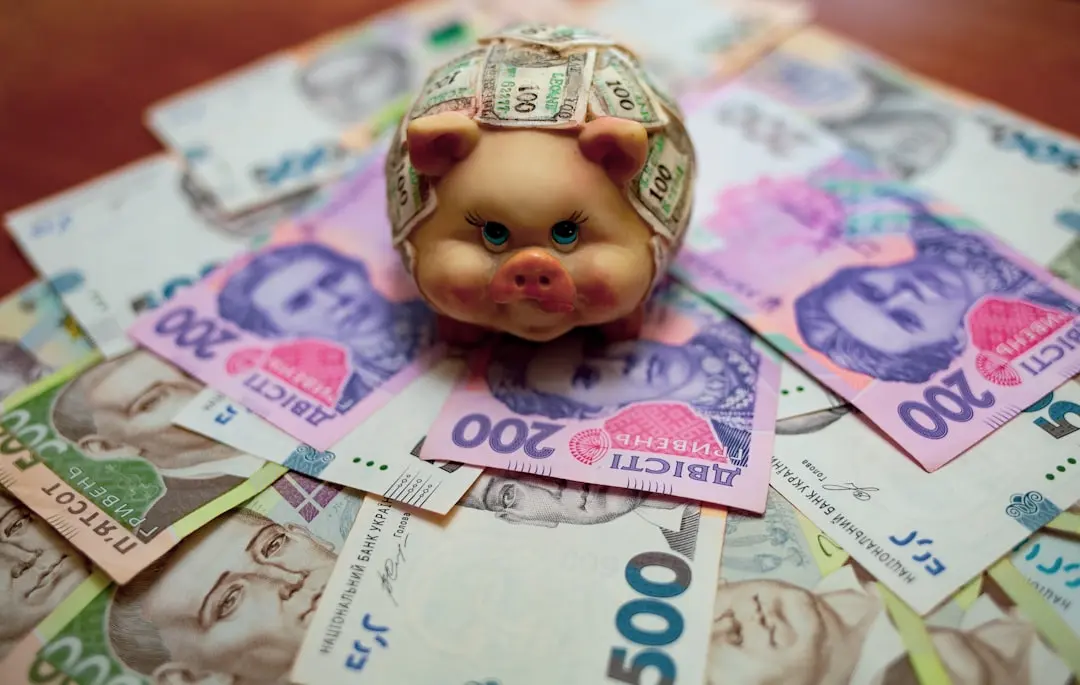
Câți bani îți trebuie la 65 de ani pentru o viață liniștită până la 95
Ce face această discrepanță de aproape 100?
Cât capital trebuie să ai disponibil la vârsta de 65 de ani pentru a-ți asigura un standard de viață confortabil până la 95 de ani? Această întrebare fundamentală a fost abordată recent de Dan Popa într-un articol publicat pe platforma „Vocile Economiei” la data de 21 septembrie 2026.
Știri de Ultimă Oră
 Premierul Ilie Bolojan prezintă bilanțul la final de mandat, astăzi la 18.30
 Prim-ministrul olandez Rob Jetten și partenerul său așteaptă primul copil prin mamă surogat
 Radu Oprea, noul ministru al Apărării: „Voi crește calitatea vieții militarilor
 Dan Șucu și fiul lui Borcea, parteneri în afacerea cu avioane private My Jet
Deși titlul sugerează o analiză a necesarului financiar pentru o longevitate extinsă, esența discuției nu stă în simpla determinarea cuantumului pensiei, ci în identificarea sumei de capital necesară pentru a acoperi diferența dintre veniturile publice și cheltuielile personale dorite.
Să ne imaginăm un scenariu concret: un individ care a atins pragul de 65 de ani și își planifică un buget lunar de 1.500 de euro. Aceasta înseamnă o cheltuială anuală totală de 18.000 de euro. Dacă această persoană primește o pensie de stat de aproximativ 700 de euro lunar, rămâne o gaură bugetară semnificativă.
Diferența de 800 de euro pe lună, care se traduce prin 9.600 de euro pe an, trebuie neapărat finanțată din economiile proprii sau din alte surse de venit private.
Aici intervine calculul matematic crud, lipsit de iluzii optimiste.
În absența oricăror randamente financiare, adică dacă banii stau inactivi într-un cont curent fără a genera profit real, necesarul de capital crește dramatic odată cu durata perioadei de retragere. Pentru o perioadă de 20 de ani, adică până la vârsta de 85 de ani, suma necesară este de aproximativ 192.000 de euro. Totuși, 85 de ani nu reprezintă neapărat finalul planificării financiare. Dacă viața se prelungeste până la 90 de ani, suma minimă necesară urcă la 240.000 de euro.
În cazul în care individul trăiește până la 95 de ani, acoperind astfel o perioadă de 30 de ani de la pensionare, capitalul necesar se apropie de 288.000 de euro.
Această discrepanță de aproape 100.000 de euro între scenariul scurt și cel lung nu reflectă doar o preferință pentru avuție, ci cumpără, în esență, încă zece ani de securitate financiară. Aici se ascunde o paradoxală realitate a vieții de pensionar: un plan construit pe baza speranței medii de viață poate fi insuficient tocmai în cel mai bun caz, acela în care trăiești mai mult decât预估i.
Situația se modifică substanțial dacă economiile sunt plasate în instrumente de investiții care generează un randament real, adică un profit net după scăderea efectelor inflației. În aceste condiții, capitalul inițial necesar scade considerabil. Pentru aceeași nevoie lunară de 800 de euro, ordinea de mărime a fondurilor necesare variază în funcție de randamentul obținut. De exemplu, diferența dintre a dispune de 190.000 de euro și de 250.000 de euro nu este determinată exclusiv de nivelul cheltuielilor, ci și de durata perioadei finanțate și de eficiența portofoliului de investiții.
Totuși, există o capcană subestimată în aceste calcule: pierderea puterii de cumpărare a monedei. Suma de 1.500 de euro de astăzi nu va avea aceeași valoare peste două sau trei decenii.
Luând în considerare o inflație medie anuală de 2%, echivalentul actual al acestor bani va fi de aproximativ 2.230 de euro după 20 de ani. Dacă rata inflației urcă la 3%, suma echivalentă va fi de circa 2.710 de euro. De aceea, este mai precis să lucrăm cu euro constanți, presupunând că atât veniturile, cât și cheltuielile sunt ajustate periodic în funcție de indicele prețurilor.
Care este suma necesară în exemplul prezentat?
În acest context, contează randamentul real al economiilor.
Dacă pensia de 700 de euro este indexată automat cu inflația, deficitul lunar de 800 de euro poate fi tratat ca fiind relativ stabil în termeni reali.
În schimb, dacă pensia rămâne blocată la 700 de euro nominali în timp ce costurile vieții cresc, situația financiară devine mult mai precară.
În exemplul prezentat, suma de 250.000 de euro servește ca un reper orientativ. La un randament real mediu de aproximativ 1% pe an, acest capital ar putea susține diferența dintre pensie și cheltuieli timp de circa 30 de ani, acoperind astfel intervalul de vârstă dintre 65 și 95 de ani.
Cu toate acestea, nu este vorba despre o cifră magică universală. Rezultatul final depinde critic de trei variabile: nivelul propriu al cheltuielilor, cuantumul pensiei primite și randamentul efectiv obținut din investiții.
Mai mult, randamentele nu sunt constante an de an; un portofoliu poate suferi o scădere bruscă chiar în momentul în care pensionarul începe să retragă fonduri pentru consum.
Un alt aspect crucial este evoluția cheltuielilor medicale. Un buget de 1.500 de euro poate fi suficient la 65 de ani, dar structura sa se poate schimba radical la 80 sau 85 de ani.
Probabil se vor reduce cheltuielile pe vacanțe și restaurante, dar vor crește semnificativ costurile cu medicamentele, serviciile medicale, îngrijirea specializată sau asistența la domiciliu.
Poate că abordarea corectă începe chiar cu reformularea întrebării.
În loc să ne gândim la „cât trebuie să am ca să mă pensionez?”, ar fi mai util să ne punem întrebarea „cât costă stilul meu de viață după ce încetez activitatea salariată?”.
În scenariul nostru, pensia de 700 de euro acoperă puțin mai puțin de jumătate din bugetul total de 1.500 de euro. Restul, respectiv cei 800 de euro lunari, trebuie neapărat să provină din alte surse, fie ele economii, investiții sau alte active.